L’alternative à l’immeuble détenu en personne physique
Vous envisagez d’acquérir un immeuble et vous hésitez entre l’acheter en personne physique ou via votre société ? La réponse n’est jamais automatique : elle dépend du type de bien, du niveau des loyers, de l’horizon de détention et du projet de transmission poursuivi.
Depuis la sixième réforme de l’État en 2014, les avantages fiscaux liés à l’emprunt contracté pour l’« habitation propre » relèvent de la compétence des Régions. En l’espace de moins de dix ans, les trois Régions ont chacune supprimé, pour les nouveaux emprunts, la réduction d’impôt étalée sur la durée du crédit (bonus logement, chèque habitat) : pour la Wallonie : depuis le 1er janvier 2025. Cette évolution modifie profondément les termes du choix entre acquisition en personne physique et acquisition via une société.
Cet article fait le point sur les quatre moments clés de la vie d’un immeuble : l’acquisition, la détention, la revente et la transmission.
- Les droits d’enregistrement à l’acquisition
Qu’elle soit réalisée en personne physique ou via une société, l’acquisition d’un immeuble est soumise aux taux de droits d’enregistrement :
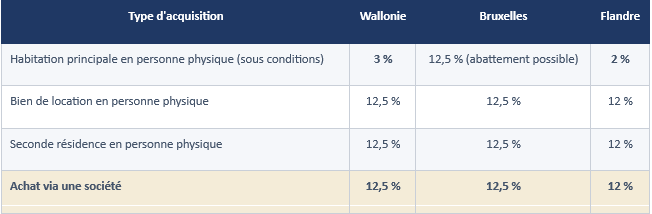
Le taux réduit pour « habitation propre et unique » n’est accessible qu’à une personne physique qui achète et occupe son propre logement.
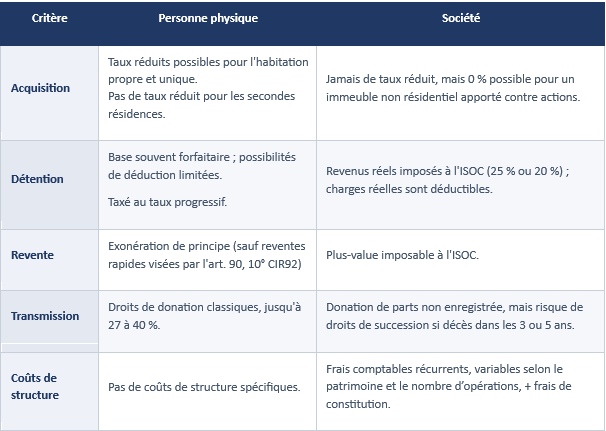
Une société ne pourra jamais en bénéficier, même si le bien est destiné à devenir la résidence de son dirigeant. Son seul avantage dans l’achat est donc de pouvoir déduire les droits d’enregistrement de la base imposable de la société.
En revanche, pour des immeubles non résidentiels (bureaux, commerces, garages), ce taux tombe à 0 % en cas d’apport rémunéré par l’émission d’actions : la société ne paie alors que le droit fixe général de 50 euros.
Pour un logement neuf, la TVA de 21 % remplace les droits d’enregistrement sur le prix de la construction. Cela peut aussi s’appliquer sur le prix du terrain seulement si celui-ci est constructible, vendu avec le bâtiment sous régime TVA, au même acheteur et de manière simultanée. À défaut, le terrain reste soumis aux droits d’enregistrement et la construction à la TVA. Cette règle est identique pour une personne physique et pour une société.
Point d’attention : si vous détenez déjà un immeuble en personne physique et souhaitez le faire entrer dans votre société, vous allez devoir repayer les droits d’enregistrement, sauf, sous certaines conditions, pour un immeuble (partiellement) à usage commercial.
Sur ce premier point, la société n’apporte donc aucun avantage et peut même s’avérer coûteuse en cas de transfert d’un bien déjà détenu personnellement.
- Fiscalité pendant la détention
Personne physique
Pour les personnes physiques propriétaires d’un ou plusieurs biens immobiliers mis en location, deux formes distinctes d’imposition s’appliquent :
- le précompte immobilier, calculé sur la base du revenu cadastral indexé ;
- l’impôt des personnes physiques relatif aux revenus immobiliers.
Les revenus immobiliers viennent s’ajouter aux autres revenus et sont taxés au taux progressif de l’impôt des personnes physiques (soit jusqu’à 50 % + additionnels communaux).
La base imposable va dépendre de l’affectation du bien :
- Résidence secondaire ou bien loué à un particulier à des fins privées : base taxable forfaitaire (revenu cadastral indexé, majoré de 40 %) ;
- Bien loué à une personne morale ou affecté à un usage professionnel par le locataire : base taxable = loyer réel, avec une déduction forfaitaire de 40 % soumise à un plafond, et la base ne peut en principe être inférieure au RC indexé majoré de 40 %.
Depuis la réforme entrée en vigueur à l’exercice d’imposition 2026, la déduction fédérale ordinaire des intérêts afférents à un bien immobilier autre que l’habitation propre a été supprimée, y compris pour les dettes existantes.
Société
En société, la société est imposée sur les revenus réels perçus sur les immeubles qu’elle détient, qu’ils soient résidentiels ou commerciaux.
Les loyers constituent un bénéfice ordinaire, taxé à l’impôt des sociétés : 25 % au taux normal, ou 20 % sur la première tranche de 100 000 euros de bénéfice pour une petite société qui remplit les conditions du taux réduit.
En contrepartie, la société peut en principe déduire l’ensemble des charges réelles liées à l’immeuble : amortissements du bâtiment, intérêts d’emprunt, travaux d’entretien et de réparation, assurances, et le précompte immobilier lui-même, sous réserve des limitations fiscales applicables.
Lorsque le dirigeant occupe personnellement l’immeuble de sa société, il est taxé sur un avantage de toute nature forfaitaire (ATN), indépendant du loyer réel qui serait normalement dû. Il convient donc de rester attentif aux nouveautés 2026 sur ce calcul (pour plus de détails, voir notre article ( https://fiduciaire-finacces.be/taux-reduit-a-lisoc-la-remuneration-minimale-du-dirigeant-passe-a-50-000-euros/).
- Revente
En personne physique
La revente d’un immeuble détenu en personne physique relève, en règle générale, de la gestion normale du patrimoine privé et échappe à toute taxation. L’article 90, 10° du CIR92 ne taxe la plus-value que dans des cas ciblés :
- Immeuble bâti revendu dans les 5 ans à partir de la signature de l’acte d’achat : taxation à 16,5 % sur la plus-value ; au-delà de 5 ans, exonération totale.
- Terrain non bâti revendu dans les 5 ans : 33 % ; entre 5 et 8 ans : 16,5 % ; au-delà de 8 ans : exonération.
La résidence principale bénéficie, sous certaines conditions, d’une exonération de la plus-value, quelle que soit la durée de détention.
Le taux de 16,5 % peut également s’appliquer lorsque l’immeuble a été acquis par donation, si la revente intervient dans les trois ans de la donation et dans les cinq ans de l’acquisition du bien par le donateur.
En société
En société, trois options existent, aux régimes fiscaux distincts :
- Vendre la société : depuis le 1ᵉʳ janvier 2026, si vous détenez, seul, au moins 20 % des droits dans la société cédée, vous bénéficiez du régime de la participation substantielle, nettement plus favorable : un taux progressif de 1,25 % à 10 % en cas de cession à un acquéreur situé dans l’Espace économique européen, avec une exonération d’1.000.000 euros sur une période de 5 ans.
- Vendre l’immeuble via la société : la plus-value est taxée à l’impôt des sociétés (25 %, ou 20 % sur la première tranche de 100.000 euros). Le mécanisme du remploi (art. 47 CIR92) permet d’étaler cette charge en réinvestissant dans un bien amortissable situé dans l’EEE.
- Liquider la société : le boni de liquidation est en principe soumis au précompte mobilier de 30 %. La charge fiscale peut toutefois être réduite dans certaines situations, notamment lorsque la société a constitué des réserves de liquidation, celles-ci pouvant être distribuées lors de la liquidation sans précompte mobilier complémentaire, sous réserve du respect des conditions légales et des règles anti-abus.
- Donation
En personne physique
Donner un immeuble détenu en personne physique est soumis à des droits d’enregistrement progressifs selon le lien de parenté et la Région. Les taux peuvent atteindre jusqu’à 27 % lorsqu’il s’agit d’un enfant ou d’un conjoint ou d’un cohabitant légal et jusqu’à 40 % dans les autres cas. Par exemple, en Flandre, le cohabitant de fait est repris par les enfants et les conjoints.
En société
En société, donner des parts constitue une donation mobilière : non enregistrée, elle échappe aux droits d’enregistrement mais redevient taxable aux droits de succession si le donateur décède dans les cinq ans qui suivent la donation (ou dans les trois ans pour les donations non enregistrées effectuées avant le 1er janvier 2022 en Région wallonne, avant le 1er janvier 2025 en Région flamande ou avant le 1er janvier 2026 en Région de Bruxelles-Capitale), la donation devra être reprise dans la déclaration de succession.
La fondation privée constitue par ailleurs une alternative intéressante pour transmettre un patrimoine immobilier de génération en génération en limitant les droits de succession, avec des contraintes de gestion plus légères qu’une société classique.
- La société immobilière reste coûteuse… mais peut être avantageuse
Une société patrimoniale immobilière reste soumise aux obligations classiques d’une société : comptabilité, déclarations fiscales, comptes annuels et frais de constitution. Ces coûts deviennent toutefois proportionnellement moins importants à mesure que le patrimoine immobilier détenu augmente.
Ces frais comptables récurrents s’ajoutent aux frais de constitution. Leur montant varie sensiblement d’un dossier à l’autre : il dépend notamment de l’importance du patrimoine immobilier détenu et du nombre de transactions à traiter, et peut donc s’avérer nettement inférieur dans certaines situations.
En contrepartie, la société peut déduire les dépenses engagées pour acquérir ou conserver ses revenus, sous réserve de pouvoir en justifier le caractère professionnel.
Le recours à une société constitue néanmoins un choix structurant. La décision doit donc être envisagée sur le long terme, en tenant compte de la fiscalité, du patrimoine, de la situation familiale et des objectifs de transmission.
Dans ce contexte, la question d’un passage en société mérite, plus que jamais, d’être posée. La suppression de la déduction des intérêts des emprunts affectés à un bien immobilier autre que l’habitation propre, y compris pour les dettes déjà existantes, a sensiblement modifié l’équation fiscale qui prévalait jusqu’ici. Un arbitrage qui penchait auparavant en faveur de la détention en personne physique mérite ainsi, dans bien des cas, d’être revu à la lumière de cette réforme.
- Tableau de synthèse