
Déductibilité des frais de voiture : faisons le point ensemble!
Vous le savez, depuis les différents accords du Gouvernement en 2020, la fiscalité des véhicules a été fortement modifiée.
Nous avons déjà consacré de nombreux articles sur le sujet, mais un énième petit rappel s’impose, d’autant que les nouveautés précédemment annoncées pour les hybrides rechargeables ont été adoptées : elles figurent dans la loi du 18 décembre 2025 portant des dispositions diverses (Moniteur belge du 30 décembre 2025) et ont été commentées par l’administration dans la circulaire 2026/C/11.
Et si vous avez dans l’idée d’acquérir un nouveau véhicule à l’approche de cette fin d’année, certaines dates méritent tout votre attention.
Pour rappel, pour les véhicules à moteur thermique (essence, diesel, hybride, …donc tout véhicule ayant des émissions de CO₂,) acquis ou pris en location (leasing/renting) depuis le 1er janvier 2026, plus aucune déduction de frais n’est autorisée ; ces frais constituent à 100% des dépenses non admises. Au niveau de la TVA sur ces frais, celle-ci reste déductible à raison de maximum 50%.
Petit rappel des régimes qui existent actuellement en fonction de la date d’achat ou de prise en location (leasing / renting) de votre véhicule.
Avant le 1er juillet 2023 :
La règle de base pour les véhicules acquis avant le 1er juillet 2023 repose sur les émissions de CO₂ de votre véhicule et une formule [1] très simple :
120 % – (0,5 % x coefficient* x émissions de CO₂) = % de déductibilité des frais
*Coefficient : Moteur diesel = 1 / Moteur essence = 0,95 / Moteur gaz = 0,90
Remarques :
- Le pourcentage obtenu est limité à minimum 50 % et maximum 100 %. Pour les véhicules émettant plus de 200 g de CO₂/km, la déduction est de 40 %.
- Pour les véhicules hybrides rechargeables acquis à partir du 1er janvier 2018 dont la capacité de la batterie est < 0,5 kWh par 100 kg de poids de véhicule ou qui émettent plus de 50 g/km CO₂ (75 g/km pour les véhicules dont les émissions sont mesurées selon la norme Euro 6e-bis), la limitation de la déductibilité est calculée sur la base des émissions de CO₂ d’un modèle similaire équipé d’un moteur à combustion (une liste précise a été éditée par le SPF Finances), ou, s’il n’y a pas de modèle thermique similaire, les émissions de CO₂ sont multipliées par un coefficient de 2,5. C’est ce que l’on appelle les « faux hybrides ».
- Pour les hybrides rechargeables acquis entre le 1er janvier et le 30 juin 2023, la déduction des frais de carburant est limitée à 50 %.
- Pour les véhicules électriques, la déductibilité est limitée à 100 %.
Entre le 1er juillet 2023 et le 31 décembre 2025 :
Pour les véhicules à moteur thermique ou hybride acquis entre le 1er juillet 2023 et le 31 décembre 2025, la déductibilité des frais subit une dégressivité d’année en année sur base d’un plan précis :
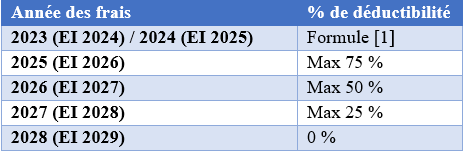
En ce qui concerne les frais de carburant des véhicules hybrides rechargeables acquis durant cette période, la déduction est limitée à 50 % jusqu’à l’exercice d’imposition 2027 (frais 2026) puis suit le taux de déduction du véhicule :25 % pour l’EI 2028 (frais 2027) et à 0 % à partir de l’EI 2029 (frais 2028).
Attention : pour les indépendants en personne physique, un régime plus favorable s’applique désormais aux hybrides rechargeables acquis durant cette période (voir ci-dessous).
À partir du 1er janvier 2026 :
Pour les véhicules à moteur thermique et les hybrides (y compris rechargeables) acquis à partir du 1er janvier 2026, plus aucun frais n’est déductible, carburant compris. Ici aussi, les hybrides rechargeables des indépendants en personne physique font exception.
Pour les véhicules électriques, la déductibilité des frais s’échelonne en fonction de l’année d’achat du véhicule :
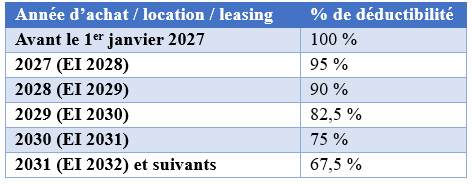
Ces pourcentages s’appliquent de manière uniforme, quelle que soit l’année de déduction des frais. Concrètement, un véhicule électrique acquis, pris en leasing ou en location au plus tard le 31 décembre 2026 reste déductible à 100 % pendant toute sa durée d’utilisation. Si vous envisagez de passer à l’électrique, il peut donc être intéressant de conclure votre contrat avant la fin de cette année.
Ces régimes sont applicables tant aux véhicules acquis en société qu’aux véhicules utilisés par des indépendants en personne physique, à une exception de taille près : les hybrides rechargeables.
Hybrides rechargeables : le régime des indépendants en personne physique est confirmé
Ce qui n’était encore qu’un projet lors de la première version de cet article est désormais adopté. La loi du 18 décembre 2025 maintient, uniquement pour les indépendants soumis à l’impôt des personnes physiques, une déduction dégressive des frais liés aux véhicules hybrides rechargeables (PHEV – Plus-in Hybrid Electric Vehicle).
Pour les sociétés, cet avantage n’existe pas : les PHEV acquis à partir du 1er janvier 2026 y sont traités comme des véhicules thermiques, sans aucune déduction.
Distinction « vrai vs faux hybride »
- Est considéré comme « faux hybride » le PHEV dont la batterie a une capacité inférieure à 0,5 kWh par 100 kg de poids du véhicule ou qui émet plus de 50 g/km de CO₂.
- Ce seuil est relevé à 75 g/km CO₂ pour les véhicules dont les émissions sont déterminées selon la norme Euro 6e-bis (ou une norme ultérieure), applicable aux PHEV neufs depuis 2026.
- Un faux hybride est traité comme un véhicule thermique : pas de régime de faveur.
Une formule propre aux PHEV
Pour les PHEV, le pourcentage de déduction est calculé selon la formule suivante, sans coefficient lié au carburant [2] :
120 % – (0,5 % x émissions de CO₂) = % de déductibilité des frais
Le résultat de cette formule est ensuite plafonné aux pourcentages maximums repris dans le tableau ci-dessous.
Barèmes de déductibilité
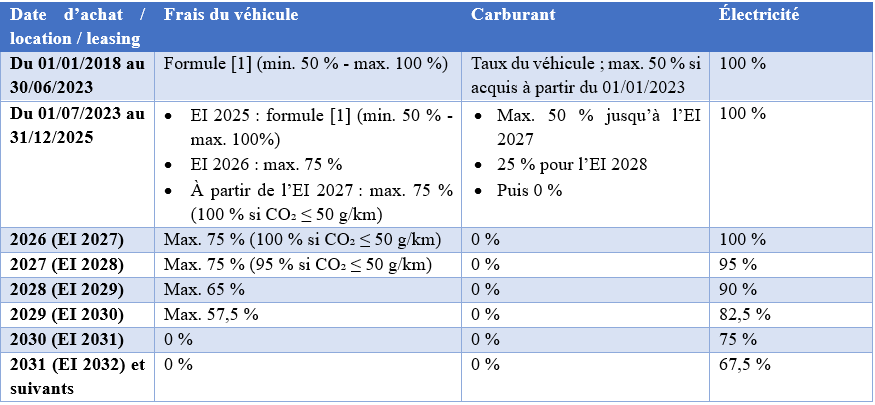
Remarque : pour les PHEV acquis avant le 1er janvier 2018, l’ancien système reste d’application pour toute la durée d’utilisation, avec un pourcentage minimum de déduction de 75 % jusqu’à l’EI 2026, ramené ensuite à 70 % (EI 2027), 65 % (EI 2028), 60 % (EI 2029), 55 % (EI 2030) et 50 % à partir de l’EI 2031.
À noter que tous ces pourcentages s’appliquent de manière uniforme, quelle que soit l’année de déduction des frais. Concrètement, un véhicule hybride acquis, pris en leasing ou en location en 2026 reste déductible à max. 75 % (100 % si CO₂ ≤ 50 g/km) pendant toute sa durée d’utilisation.
Ce qui reste à surveiller
Les valeurs de CO₂ mesurées selon la norme Euro 6e-bis : certains modèles annoncés comme PHEV « faibles émissions » risquent de dépasser les seuils de 50 g/km ou de 75 g/km. Vérifiez le certificat de conformité avant de commander.
Conclusion
La loi étant désormais votée, le tableau récapitulatif promis dans la première version de cet article a pu être établi. En résumé :
- En société : plus aucune déduction pour les véhicules thermiques et hybrides acquis depuis le 1er janvier 2026. Seuls les véhicules électriques restent déductibles, à 100 % s’ils sont acquis avant le 1er janvier 2027, puis de manière dégressive.
- En personne physique : même régime, sauf pour les hybrides rechargeables, qui conservent une déduction dégressive jusqu’en 2029 (année de frais) et au-delà pour l’électricité.
Vu la complexité de la matière et les montants en jeu, n’hésitez pas à nous consulter avant de signer un bon de commande ou un contrat de leasing.
Sources
- Loi du 18 décembre 2025 portant des dispositions diverses (M.B. 30.12.2025), art. 23 à 29
- Circulaire 2026/C/11 relative à la déduction des frais professionnels des véhicules hybrides rechargeables (SPF Finances, 07.01.2026)
- La fiscalité automobile devient plus stricte en 2026 | Securex
- https://www.securex.be/fr/lex4you/independant/actualites/adaptation-du-regime-de-deduction-des-voitures-plug-in-hybrides?utm_source=
- https://www.gegoteam.be/fiscalite-vehicule-de-societe-phev/?utm_source=
- https://www.pia.be/fr/nouvelles/hybrides-rechargeables-avantage-limite-aux-seuls-independants?utm_source=
Date publication 31/10/2025
Date de mise à jour : 29/10/2026