
Réforme de la cotisation à charge des sociétés : de deux à quatre montants
Chaque année, votre société reçoit une facture qu’on oublie vite : la cotisation à charge des sociétés. Cette année, elle pourrait changer de montant, parfois sensiblement.
La cotisation annuelle des sociétés : de quoi s’agit-il ?
Toute société soumise à l’impôt belge des sociétés ou à l’impôt des non-résidents doit être affiliée à une caisse d’assurances sociales. À ce titre, elle verse chaque année une cotisation obligatoire qui contribue au financement du statut social des travailleurs indépendants. Elle est due chaque année dès la constitution de la société.
Dans quels cas peut-on en être dispensé ?
Vous pourriez être dispensé de cette cotisation dans plusieurs situations :
- Pendant les trois premières années suivant celle de sa constitution, une société de personnes inscrite à la BCE peut obtenir une dispense. Une condition supplémentaire s’applique toutefois : les mandataires, ainsi que la majorité des associés actifs, ne doivent pas avoir exercé une activité d’indépendant pendant plus de 12 trimestres au cours des 40 trimestres précédant la création de la société.
- Si la société n’a mené aucune activité durant toute une année civile, elle peut demander à être dispensée pour l’année en question.
- La dispense peut également être accordée, à partir de l’année de cotisation où survient l’un des événements suivants :
- le prononcé de la faillite de la société ;
- l’ouverture d’une procédure de réorganisation judiciaire ;
- la mise en liquidation de la société, dès lors qu’elle a fait l’objet d’une publication aux annexes du Moniteur belge.
Nouvelle réforme
Un projet de loi est en cours afin de modifier les barèmes de la cotisation à charge des sociétés.
Jusqu’à présent, seuls deux niveaux existaient : un montant réduit (409,30 €) et un montant plus élevé (1.022,38 €).
Dès l’année de cotisation 2026, la cotisation serait ventilée en quatre tranches déterminées par le total du bilan de l’avant-dernier exercice comptable clôturé. Pour la cotisation 2026, il s’agit donc de l’exercice 2024.
Nouveaux montants (comprenant les frais de gestion)
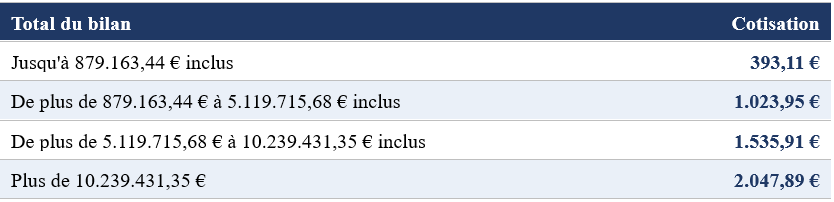
Tant que la loi n’est pas votée, ce sont les montants actuels qui s’appliquent.
Quid si le bilan n’est pas encore connu ?
Dans ce cas, la cotisation la plus faible est retenue à titre provisoire.
Si le total du bilan change par la suite ou s’il n’est connu que plus tard parce que les comptes annuels n’avaient pas été déposés, la cotisation est régularisée. Elle peut alors être revue à la hausse comme à la baisse.
Si la régularisation aboutit à un montant plus élevé, un supplément peut être réclamé. Il est à payer au plus tard le 31 décembre de l’année de la régularisation ou, si la régularisation est plus tardive, au plus tard le dernier jour du troisième mois qui suit la régularisation (par exemple : une régularisation en novembre donne une échéance fin février).
Prescription et majorations
Le délai de prescription et les majorations restent identiques :
- Majorations : 1 % par mois de retard.
- Prescription : 5 ans à partir du 1er janvier qui suit l’année pour laquelle la cotisation est due.
Entrée en vigueur
La réforme reste subordonnée à l’adoption définitive du projet de loi par le Parlement. Si la loi est votée, elle est prévue pour l’année de cotisation 2026 et la cotisation annuelle devra être payée au plus tard le 31 décembre 2026.
Date de publication : 29/10/2026